Kratak odgovor: Poreski bilans je obračun u kome se računovodstveni rezultat iz bilansa uspeha usklađuje prema pravilima poreza na dobit. Tek posle tih korekcija dobija se oporeziva dobit ili poreski gubitak. Zato dobit iz finansijskih izveštaja nije automatski poreska osnovica, a firma sa računovodstvenim gubitkom u određenim slučajevima ipak može imati porez za plaćanje.
Propisi i zvanična uputstva provereni su 5. septembra 2026.
Problem nastaje kada se poreski bilans posmatra kao obrazac koji knjigovođa „samo popuni” na kraju godine. Iza svakog reda stoje računi, ugovori, odluke, evidencija osnovnih sredstava, podaci o potraživanjima i pregled odnosa sa povezanim licima. Papir nije problem dok ga neko ne traži; kod poreskog bilansa dokumentacija određuje da li korekcija može da se odbrani.
Finansijski izveštaji, poreski bilans i porez na dobit nisu isto
Finansijski izveštaji i završni račun prikazuju imovinu, obaveze, prihode, rashode i računovodstveni rezultat prema računovodstvenim pravilima. Poreski bilans zatim uzima dobit ili gubitak pre oporezivanja iz bilansa uspeha i usklađuje ga prema Zakonu o porezu na dobit pravnih lica.
Poreska prijava PDP ima treću ulogu: u nju se prenose podaci potrebni za konačan obračun poreza i akontacija. Zbog toga završni račun, PB 1 i PDP čine povezan sled, ali nisu isti dokument niti imaju istu svrhu. Šira pravila o stopi, akontacijama i poreskim podsticajima obrađena su u vodiču porez na dobit pravnih lica.
Šta je poreski bilans?
Poreski bilans je obračun kojim se računovodstvena dobit ili gubitak koriguju na način propisan poreskim pravilima. Važeći Zakon o porezu na dobit pravnih lica polazi od dobiti iskazane u bilansu uspeha i propisuje usklađivanja prihoda i rashoda radi utvrđivanja oporezive dobiti.
To znači da se knjiženje u glavnoj knjizi ne briše i ne prepravlja samo zato što stavka ima drugačiji poreski tretman. Računovodstveni rezultat ostaje polazna tačka, a razlika se prikazuje kroz odgovarajuću poresku korekciju.
Pojednostavljeno, put izgleda ovako:
- utvrdi se dobit ili gubitak pre oporezivanja iz bilansa uspeha;
- dodaju se rashodi koji nisu poreski priznati ili se priznaju samo delimično;
- primene se vremenske i druge korekcije prihoda i rashoda;
- posebno se obračunaju poreska amortizacija i kapitalni dobici ili gubici;
- provere se transakcije sa povezanim licima i druga posebna pravila;
- primene se preneti poreski gubici i druga prava samo kada su ispunjeni zakonski uslovi;
- dobijeni poreski rezultat prenese se u konačan obračun.
Ko podnosi PB 1, a ko koristi drugi obrazac?
Za pojedine stalne poslovne jedinice i za nedobitne organizacije propisani su drugi obrasci, pa se forma ne bira samo prema nazivu subjekta već prema poreskom statusu i načinu vođenja poslovnih knjiga.
Preduzetnik koji vodi poslovne knjige ne podnosi PB 1 i PDP kao DOO. Njegov poreski rezultat utvrđuje se na Obrascu PB 2 uz prijavu PPDG-1S. Paušalno oporezovani preduzetnik ne utvrđuje stvarnu oporezivu dobit kroz PB 2, jer mu se obaveza određuje prema pravilima paušalnog oporezivanja.
Kako se sastavlja poreski bilans pravnog lica?
Obračun treba započeti tek kada su poslovne knjige usaglašene i kada je pouzdano utvrđen rezultat pre oporezivanja. Ako nedostaje izvod, račun, odluka ili popis, poreski bilans ne rešava tu prazninu. On samo pokazuje poreski tretman onoga što je već pravilno evidentirano.
U praksi postupak obično obuhvata:
- kontrolu knjiženja i zatvaranje poslovnih knjiga;
- preuzimanje rezultata pre oporezivanja iz bilansa uspeha;
- pregled nepriznatih rashoda i rashoda sa propisanim limitom;
- pregled vremenskih razlika i ranije nepriznatih rashoda;
- obračun poreske amortizacije i pregled evidencije stalnih sredstava;
- proveru kapitalnih dobitaka i gubitaka;
- proveru povezanih lica i kontrolisanih transakcija;
- proveru prenetih poreskih gubitaka i dokumentacije koja ih potvrđuje;
- popunjavanje PB 1 i prenos relevantnih podataka u PDP.
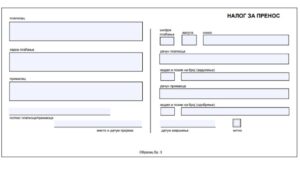
Redovi obrasca i način iskazivanja korekcija uređeni su važećim Pravilnikom o sadržaju poreskog bilansa. Prošlogodišnji obrazac može pomoći kao kontrolna lista, ali ne sme zameniti proveru važećih propisa i stvarnih podataka za tekući period.
Koje korekcije najčešće menjaju poreski rezultat?
Ne postoji jedna univerzalna lista koja se bez razmišljanja primenjuje na svaku firmu. Proizvodno društvo, konsultantska firma i trgovac nemaju iste transakcije ni iste rizike. Ipak, nekoliko grupa korekcija pojavljuje se iz godine u godinu.
Nedokumentovani i poreski nepriznati rashodi
Trošak proknjižen u računovodstvu ne postaje automatski poreski priznat. Rashod bez verodostojne dokumentacije uvećava poresku osnovicu, kao i rashod koji zakon izričito ne priznaje. Izvod iz banke ili plaćanje poslovnom karticom dokazuju da je novac potrošen, ali ne objašnjavaju poslovnu svrhu i osnov troška.
Rashodi koji se priznaju do propisanog iznosa
Pojedini izdaci poreski se priznaju samo do određenog limita. Troškovi reprezentacije, na primer, priznaju se najviše do 0,5% ukupnog prihoda. Deo iznad limita ostaje računovodstveni rashod, ali kroz PB 1 povećava oporezivu dobit. Kod donacija, članarina i sličnih davanja proveravaju se i procenat i uslovi u vezi sa primaocem i namenom.
Računovodstvena i poreska amortizacija
Amortizacija obračunata u poslovnim knjigama i amortizacija priznata za poreske svrhe ne moraju biti jednake. Zato firma vodi poseban poreski obračun stalnih sredstava. Datum stavljanja sredstva u upotrebu, naknadno ulaganje, prodaja ili rashodovanje mogu promeniti korekciju.
Ispravka vrednosti i otpis potraživanja
Samo knjiženje ispravke ili otpisa potraživanja nije dovoljno za poresko priznanje. Proveravaju se rok naplate, radnje preduzete radi naplate i drugi propisani uslovi. Poseban vodič objašnjava kada je otpis potraživanja poreski priznat rashod i koju dokumentaciju treba povezati sa obračunom.
Rezervisanja, obezvređenje i javne dažbine
Kod određenih rezervisanja i obezvređenja postoji vremenska razlika između računovodstvenog knjiženja i poreskog priznanja. Slično važi za poreze, doprinose, takse i druge javne dažbine koje ne zavise od poslovnog rezultata: za poreski tretman proverava se i da li je obaveza zaista plaćena.
Povezana lica i transferne cene
Pozajmica vlasniku, zakup između povezanih lica, upravljačke usluge ili prodaja robe povezanoj firmi zahtevaju posebnu proveru. Potrebno je identifikovati povezanost, evidentirati kontrolisane transakcije i proveriti cenu po principu „van dohvata ruke”. U vodiču o transfernim cenama i povezanim licima objašnjeno je zašto se ovaj posao ne ostavlja za poslednju nedelju pred rok.
Preneti poreski gubici
Poreski gubitak nije isto što i računovodstveni gubitak. Gubici utvrđeni u poreskom bilansu, osim posebno uređenog kapitalnog rezultata, mogu se preneti na teret buduće oporezive dobiti najduže pet godina. Zato se pravo ne dokazuje samo stanjem u glavnoj knjizi, već prethodnim poreskim bilansima i evidencijom iskorišćenja.
Primer: od računovodstvene dobiti do poreske osnovice
DOO je u bilansu uspeha iskazao dobit pre oporezivanja od 3.000.000 dinara. Kontrolom je utvrđeno 300.000 dinara korekcija koje povećavaju osnovicu, dok je 100.000 dinara rashoda iz prethodnog perioda sada ispunilo uslove za poresko priznanje.
| Pozicija | Iznos |
|---|---|
| Računovodstvena dobit pre poreza | 3.000.000 dinara |
| Uvećanja poreske osnovice | +300.000 dinara |
| Umanjenja poreske osnovice | −100.000 dinara |
| Oporeziva dobit | 3.200.000 dinara |
| Porez na dobit po stopi od 15% | 480.000 dinara |
| Plaćene akontacije | 420.000 dinara |
| Razlika za uplatu | 60.000 dinara |
Primer je namerno pojednostavljen. Ne uključuje kapitalni rezultat, poreske kredite, posebne podsticaje ni druge moguće pozicije. Pokazuje dve stvari: porez nije uvek 15% računovodstvene dobiti, a plaćene akontacije nisu konačan obračun.
Koji je rok za PB 1 i kako se podnosi?
Poreska prijava PDP i odgovarajući poreski bilans za celu poslovnu godinu podnose se u roku od 180 dana od isteka poreskog perioda. Kada je poslovna godina kalendarska, rok pada krajem juna, ali konkretan datum treba proveriti za svaku godinu zbog vikenda, praznika i posebnih okolnosti.
PDP i PB 1 podnose se elektronski preko portala ePorezi. Poreska uprava u svom uputstvu za prijavu poreza na dobit navodi da se poreski bilans podnosi uz prijavu. Ako poreski bilans nije dostavljen uz PDP, smatra se da prijava nije podneta.
Kada je konačno obračunati porez veći od plaćenih akontacija, razlika se plaća najkasnije do podnošenja poreske prijave. Konačan obračun utiče i na akontacije za naredni period, pa greška ne ostaje samo u prethodnoj godini.
Šta pripremiti pre izrade poreskog bilansa?
Knjigovođa može da proveri knjiženja, ali vlasnik ili direktor mora da objasni poslovne odnose koje sama kartica konta ne pokazuje. Pre obračuna pripremite:
- zaključni list, glavnu knjigu i usaglašene pomoćne evidencije;
- bilans uspeha i dokumentaciju za sporne ili neuobičajene rashode;
- registar osnovnih sredstava sa datumima nabavke, aktiviranja, prodaje i rashodovanja;
- pregled reprezentacije, donacija, članarina i drugih limitiranih izdataka;
- specifikaciju ispravljenih i otpisanih potraživanja sa dokazima;
- spisak povezanih lica, ugovore, pozajmice i pregled kontrolisanih transakcija;
- podatke o kapitalnim dobicima i gubicima;
- prethodne poreske bilanse i evidenciju prenetih poreskih gubitaka;
- pregled obračunatih i plaćenih akontacija poreza na dobit.
Ako se ova dokumentacija prvi put skuplja nekoliko dana pre roka, firma je već u lošoj poziciji. Ugovor, poslovna svrha i trag o nastanku transakcije ne prave se pouzdano unazad.
Greške koje najčešće povećaju porez ili rizik kontrole
Najčešća greška je pretpostavka da je svaki proknjiženi trošak poreski priznat. Odmah zatim dolaze nepotpuna dokumentacija, neprepoznata povezana lica, zaboravljeni limiti, pogrešna evidencija amortizacije i nekontrolisano korišćenje starih poreskih gubitaka.
Druga greška je da se proverava samo tekuća godina. Ranije nepriznat rashod možda je sada ispunio uslov za priznanje, dok je deo prenetog gubitka možda već iskorišćen. Zato prethodni PB 1 nije arhivski papir već deo sadašnjeg obračuna.
Šta firma treba da uradi tokom godine?
Najmanje jednom pre kraja godine uradite probni poreski obračun. Tako dobijate procenu obaveze dok još postoji vreme da se dopuni dokumentacija, razjasne transakcije sa povezanim licima i proveri evidencija osnovnih sredstava.
PB 1 jeste godišnji obrazac, ali njegov kvalitet zavisi od rada tokom cele godine. Kada postoje veće investicije, otpis potraživanja, kapitalna transakcija, povezana lica ili stari poreski gubici, tražite posebnu proveru pre zatvaranja knjiga.
Ako želite da pre zatvaranja godine proverimo dokumentaciju, poreske korekcije i procenu obaveze, pogledajte kako funkcionišu naše knjigovodstvene usluge. Najbolji trenutak za tu proveru je pre nego što rok postane jedini plan.